
Se você já começou a planejar as compras de insumos para a safra de soja e o milho safrinha, outubro chegou com um recado direto do mercado: nitrogênio e fósforo são os dois pontos de maior tensão para os próximos meses. Entender o que está por trás dessa escassez relativa ajuda você a decidir o melhor momento de comprar sem comprometer o fluxo de caixa nem o plantio.
Por que ureia e fosfatados preocupam mais que o potássio
Na prática, dentro do complexo NPK, apenas o cloreto de potássio vem se mantendo relativamente estável desde o início de 2026, mesmo sofrendo o impacto do aumento de fretes e seguros marítimos. Já o nitrogênio, principalmente via ureia, e os fosfatados concentram a maior parte da tensão nas decisões de compra para a safrinha e para a próxima safra de verão.
O detalhe que faz diferença aqui é separar dois conceitos que parecem iguais, mas não são: ter o fertilizante cotado no mercado e ter esse fertilizante efetivamente disponível na propriedade. Como costuma se dizer no setor, o fertilizante mais caro é aquele que não chega na fazenda.
O efeito do tender indiano na ureia
Um movimento recente ilustra bem essa dinâmica. A Índia pretendia comprar 1,7 milhão de toneladas de ureia e recebeu uma oferta de mais de três vezes esse volume, chegando a 5,4 milhões de toneladas ofertadas. Esse excesso de oferta tende a pressionar o preço para baixo nos próximos dias, especialmente em dólar, embora o câmbio brasileiro também influencie diretamente o resultado final em reais.
Pensando na rotina do seu negócio, esse movimento pode parecer uma boa notícia de preço, mas exige atenção para outro fator: o tempo de trânsito estimado de 30 dias, somado a filas e demurrage nos portos, pode significar que a decisão de compra precisa ser tomada de imediato, mesmo com preço favorável, para garantir a entrega dentro da janela agronômica.
Fosfatados: cenário que não deve melhorar em 2027
Já o mercado de fosfatados enfrenta um problema estrutural. A Mosaic, por exemplo, anunciou a hibernação de algumas fábricas, retirando cerca de 3 milhões de toneladas de fosfatado do mercado. Some a isso as restrições chinesas à exportação de fosfato de alta qualidade e a disputa crescente pelo enxofre, insumo essencial na produção de MAP, DAP e outros fosfatados, já que esse elemento também é disputado pela indústria de baterias para carros elétricos.
Se você já passou por dificuldade de encontrar fosfatado no momento certo do planejamento, esse cenário reforça a necessidade de antecipar decisões em vez de esperar o preço ideal.
A escassez não é bem o problema: é o poder de compra
O detalhe que faz diferença neste momento é entender que o mercado brasileiro de fertilizantes não está necessariamente desabastecido. Segundo dados consolidados até setembro, o mercado nacional está com atraso de cerca de 16% em relação ao mesmo período do ano passado. Esse atraso tem duas explicações principais:
- O produtor esperou definições do cenário internacional no primeiro semestre, buscando melhores oportunidades de entrada
- O crédito ficou mais caro, e muitos produtores reduziram o uso de tecnologia e volume de fertilizante por hectare para equilibrar as contas
A valorização recente da soja ajuda a melhorar essa relação de troca, que durante boa parte do ano esteve em níveis historicamente desfavoráveis, com fertilizante caro e commodity depreciada.
O que acompanhar no cloreto de potássio
Mesmo sendo o elemento mais estável do complexo, o cloreto de potássio também merece atenção. A expectativa é de um encolhimento de 6 a 7 milhões de toneladas no mercado brasileiro em relação ao ano passado, que fechou próximo de 50 milhões de toneladas. Esse número pode crescer ainda mais se houver atraso no cronograma de navios até o fim do ano.
O risco geopolítico também segue no radar. Rússia e Bielorrússia respondem por mais de 20% de todo o cloreto de potássio produzido no mundo, sem substituto técnico à altura na agricultura. Qualquer nova rodada de sanções envolvendo esses países pode afetar diretamente a disponibilidade do produto no Brasil.
Os três riscos que mais pesam para o produtor: preço, disponibilidade ou logística
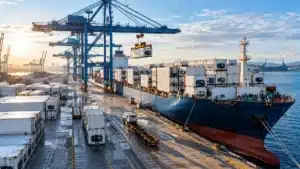
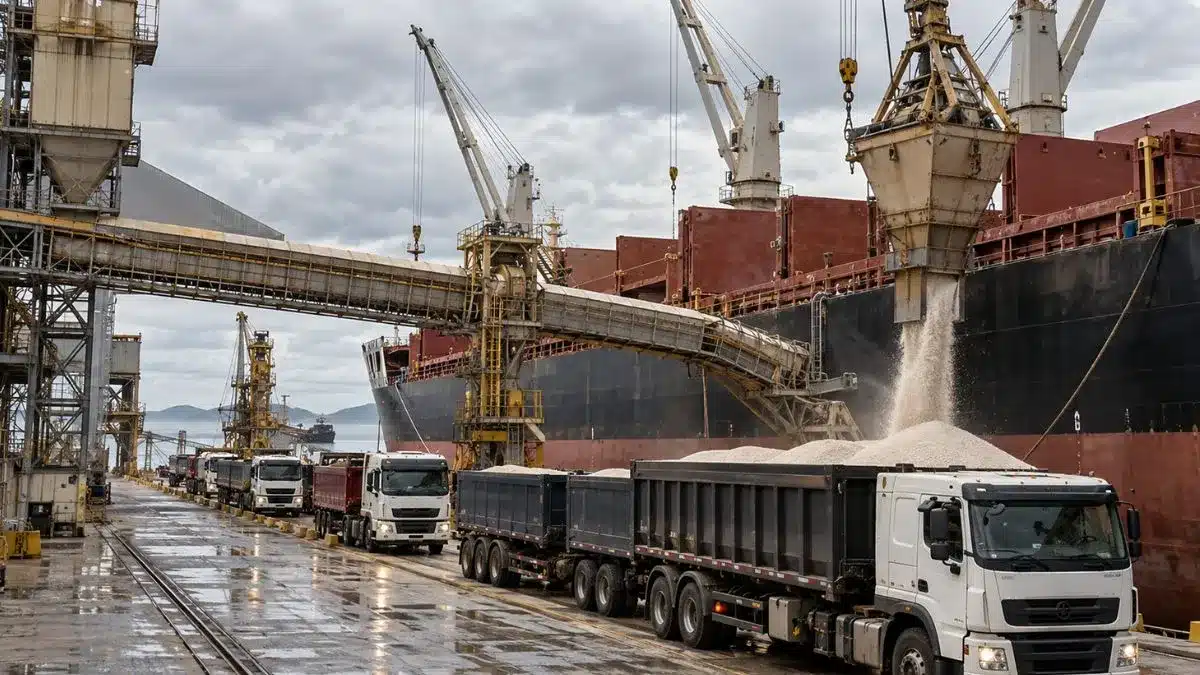
Entre os três fatores, a logística se destaca como o mais crítico neste momento. O Brasil depende de fontes internacionais para mais de 87% de todo o volume de fertilizante necessário para a produção de alimentos. Os portos do sul, como Paranaguá, São Francisco e Rio Grande, respondem por mais de 60% do recebimento desses navios e não possuem cobertura contra chuva, justamente na época em que a densidade de precipitação tende a aumentar.
Isso significa que mesmo com preço e disponibilidade favoráveis, o atraso na chegada do fertilizante à lavoura pode comprometer toda a janela agronômica da cultura.
O que fazer na prática diante desse cenário
- Faça uma análise de solo profunda antes de definir dosagens, já que um solo bem estruturado ao longo dos anos permite reduzir volumes sem perder potencial produtivo
- Priorize soluções que já estejam em território brasileiro, em vez de depender de produtos ainda em trânsito marítimo, que estão mais sujeitos a atraso
- Organize as compras em etapas, respeitando o prazo necessário para que o fertilizante chegue à propriedade sem comprometer o planejamento de plantio
- Considere alternativas nutricionais, como produtos biológicos que ajudam a disponibilizar fósforo já presente no solo, mas não acessível à planta
- Parcele as compras também pensando no fluxo de caixa, já que o crédito segue mais restrito neste ciclo
Se você já passou pela experiência de pagar caro por um fertilizante que chegou atrasado e comprometeu parte do plantio, sabe que o planejamento antecipado costuma valer mais do que esperar o preço ideal. O momento de tomar decisões sobre nitrogênio e fósforo para a safra 26/27 é agora, considerando tanto o preço quanto a garantia real de entrega dentro da janela agronômica.
Se esse conteúdo te ajudou a entender melhor o cenário de fertilizantes para os próximos meses, continue acompanhando o Portal da Agroindústria para mais análises que ajudam na tomada de decisão na sua propriedade.
FAQ – Perguntas Frequentes
P: Por que a ureia é o nutriente que mais preocupa o mercado brasileiro?
R: Porque envolve grande dependência externa e decisões de compra de países como a Índia, cujos volumes de aquisição impactam diretamente o preço e a disponibilidade no Brasil.
P: O Brasil está enfrentando escassez de fertilizantes?
R: Não exatamente. O mercado está com atraso de cerca de 16% em relação ao ano anterior, mas o problema principal é o poder de compra reduzido do produtor, não a falta do produto.
P: Por que os fosfatados devem continuar em alta em 2027?
R: Porque empresas como a Mosaic hibernaram fábricas, a China restringiu exportações de fosfato de alta qualidade, e o enxofre, insumo essencial na produção, é disputado também pela indústria de baterias elétricas.
P: Qual o maior risco logístico para o produtor na compra de fertilizantes?
R: A falta de cobertura nos principais portos do sul do Brasil durante o período de maior densidade de chuvas, que pode atrasar a chegada do fertilizante à lavoura.
P: Como o produtor pode reduzir o impacto dos preços altos de fertilizantes?
R: Fazendo análise de solo detalhada, organizando as compras em etapas, priorizando produtos já em território nacional e avaliando alternativas nutricionais biológicas.
Fonte de Referência
Mesa da Gestão TD Agro — Mercado de Fertilizantes com Naim e Jonas